
过去两年,同城即时零售的竞争从"送得快"变成了"铺得密"。平台把履约时效压到30分钟以内,供给端的结果就是各类前置仓、闪电仓在社区周边快速加密。对中小创业者来说,这看起来是一门门槛极低的生意:租个几百平方米的偏僻铺面,货架一摆,接入平台,就能开张。但真正决定生死的东西,往往在开张之后才显形。
这门生意的本质,不是零售,是库存的位置
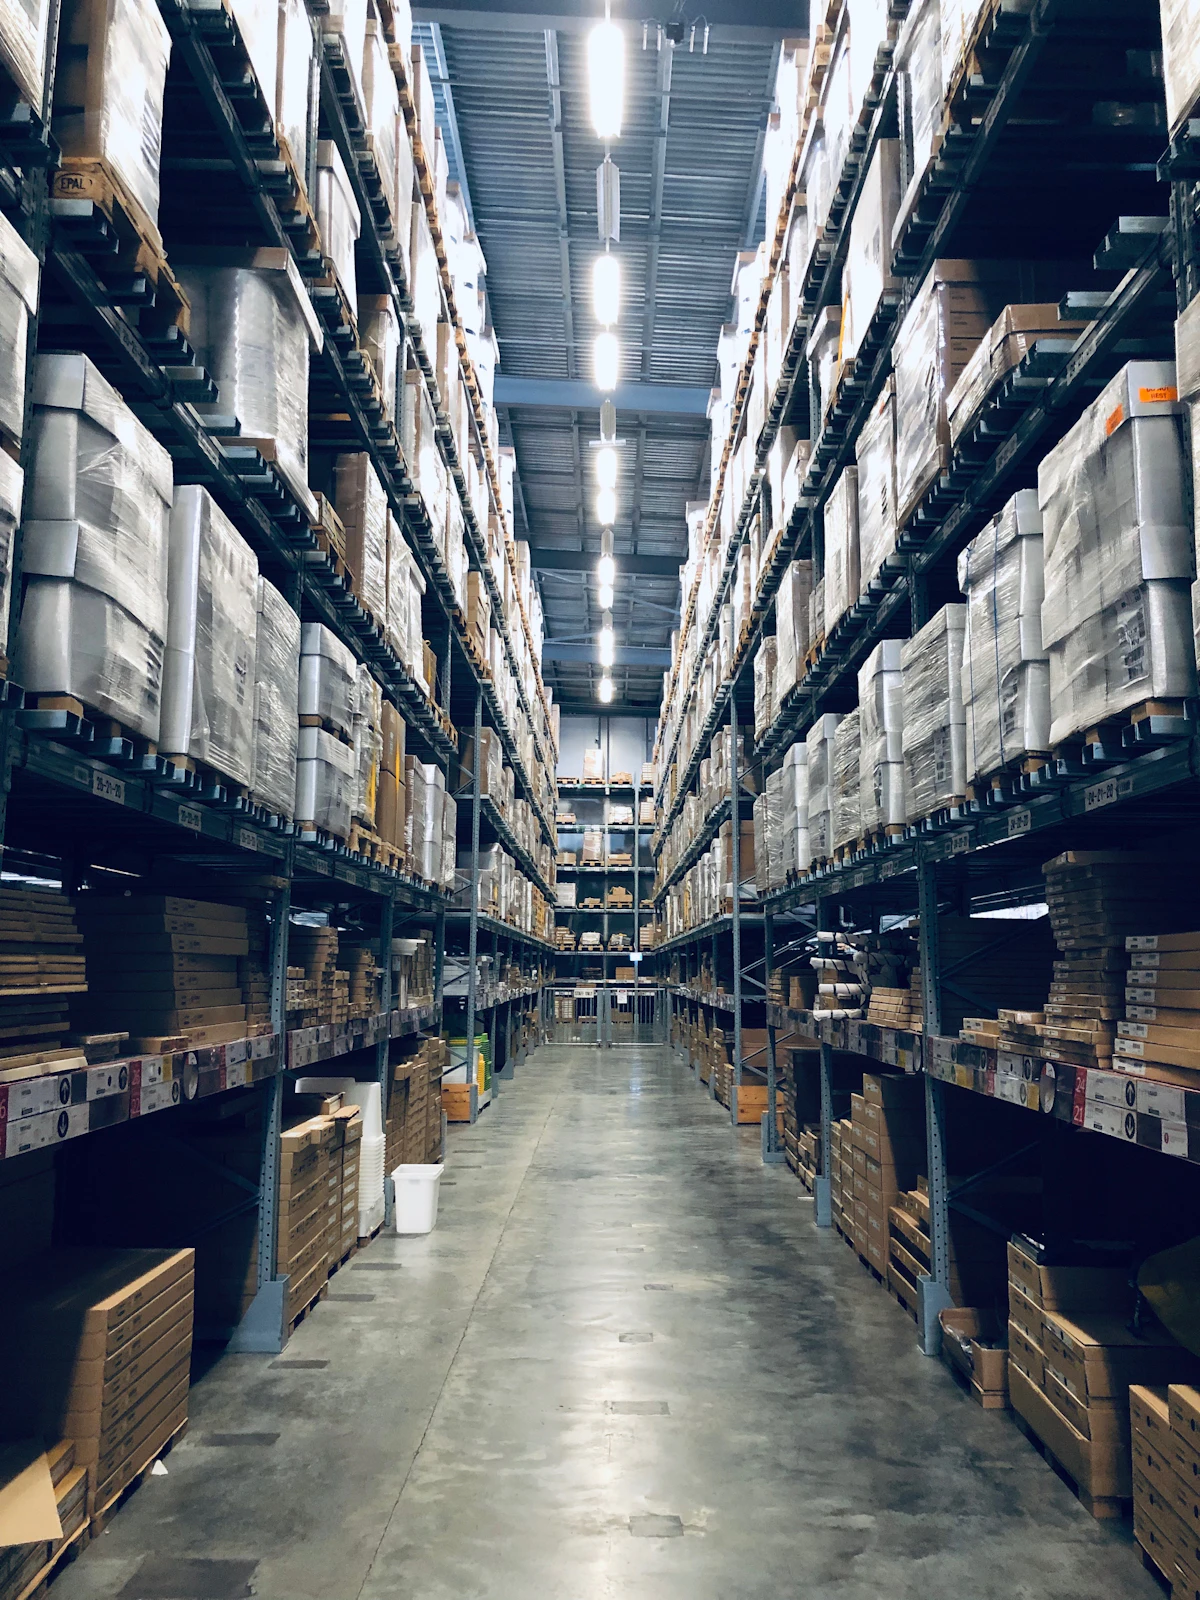
闪电仓卖的货和楼下便利店高度重叠,差别在于它把库存从"人流量高的贵铺面"搬到了"人流量低的便宜铺面",用租金差价去换履约半径。所以它的核心不是选品能力,而是三件事的匹配:租金够不够低、单量够不够密、拣货够不够快。三者任何一项塌陷,模型都会立刻变形。
算一笔粗账,先看清变量在哪
以下是一个示意性测算,仅用于说明结构,不代表任何真实门店:
- 客单价 45 元,日均 300 单,日销约 1.35 万元
- 综合毛利率 20%—25%,取 22%,日毛利约 2970 元
- 每单履约成本(骑手+平台佣金+包装)按 7 元估,日支出约 2100 元
- 房租按 200 元/天、3 名员工按 600 元/天、水电耗材 100 元/天
结果日净利只剩几十元到一两百元,几乎贴着盈亏线走。这个模型最脆弱的地方是:毛利率被平台比价压着,履约成本是刚性的,只有单量是你的。单量每掉 20%,净利不是掉 20%,而是直接转负。
2026年的三个变化,值得冷静看一眼
第一,供给密度上来了。同一个社区三公里内出现多家同类仓,单量被摊薄,而房租和人力不会跟着摊薄。第二,平台补贴的边际在收窄,早期的流量倾斜和履约补贴逐步回归常态,靠补贴撑起的单量最不牢靠。第三,规则向消费者倾斜——超时、缺货、错漏、退款的处理成本,最终都由仓端承担,这部分损耗在粗账里常常被忽略。
能活下来的,通常是这几类
一类是本地供应链本来就有优势的,比如自己做过批发、有稳定低价货源,毛利率能比别人高几个点;一类是"一仓多用",同一个仓同时服务线上即时零售、社区团购自提、线下散客,把房租和人力摊薄;还有一类是把用户沉淀到私域,用社群和复购对冲平台流量的波动。反过来说,纯粹靠"加盟+托管+平台给单"的模式,创业者对关键变量几乎没有控制权。
一点个人看法
即时零售不是伪需求,但它更像一门"精细运营+重资产周转"的生意,而不是低门槛的入场券。对普通中小创业者而言,真正的门槛不在开店,而在于你是否有别人拿不到的成本结构——更低的进货价、更便宜的场地、更高的拣货效率,或者一群会重复下单的人。如果这些都没有,只是把钱换成了货架和库存,那么这门生意本质上是在用自己的资金,替平台测试一个点位的密度上限。评估这类项目时,与其看招商方给的"日均单量",不如自己去目标点位蹲三天,数一数周边同类仓的数量、骑手进出的频次,再倒推单量和毛利——这比任何加盟手册都可靠。
以上内容仅为行业观察与逻辑探讨,不构成创业、投资或加盟决策建议;不同城市、点位与经营能力差异极大,请勿盲目跟风。



