
2023 到 2024 年,即时零售的“闪电仓”是被讲得最多的中小创业故事之一:几百平米、几千个 SKU、不靠街边客流、只接线上单,听起来像是把一家超市塞进了算法里。到了 2025 年下半年之后,平台补贴收缩、同类仓密度上来,这个故事的另一面才开始显露。
一、底层逻辑:赚的是“最后三公里”的时间差
闪电仓不生产商品,它的价值在于把“用户现在就要”这件事变得确定。消费者愿意为 30 分钟送达多付一点,平台愿意为履约密度给流量,仓主赚的是这两者之间的差额。
所以它本质上是履约生意,不是零售生意。比拼的不是选品眼光,而是单均履约成本。
二、成本结构:它从来不是轻资产
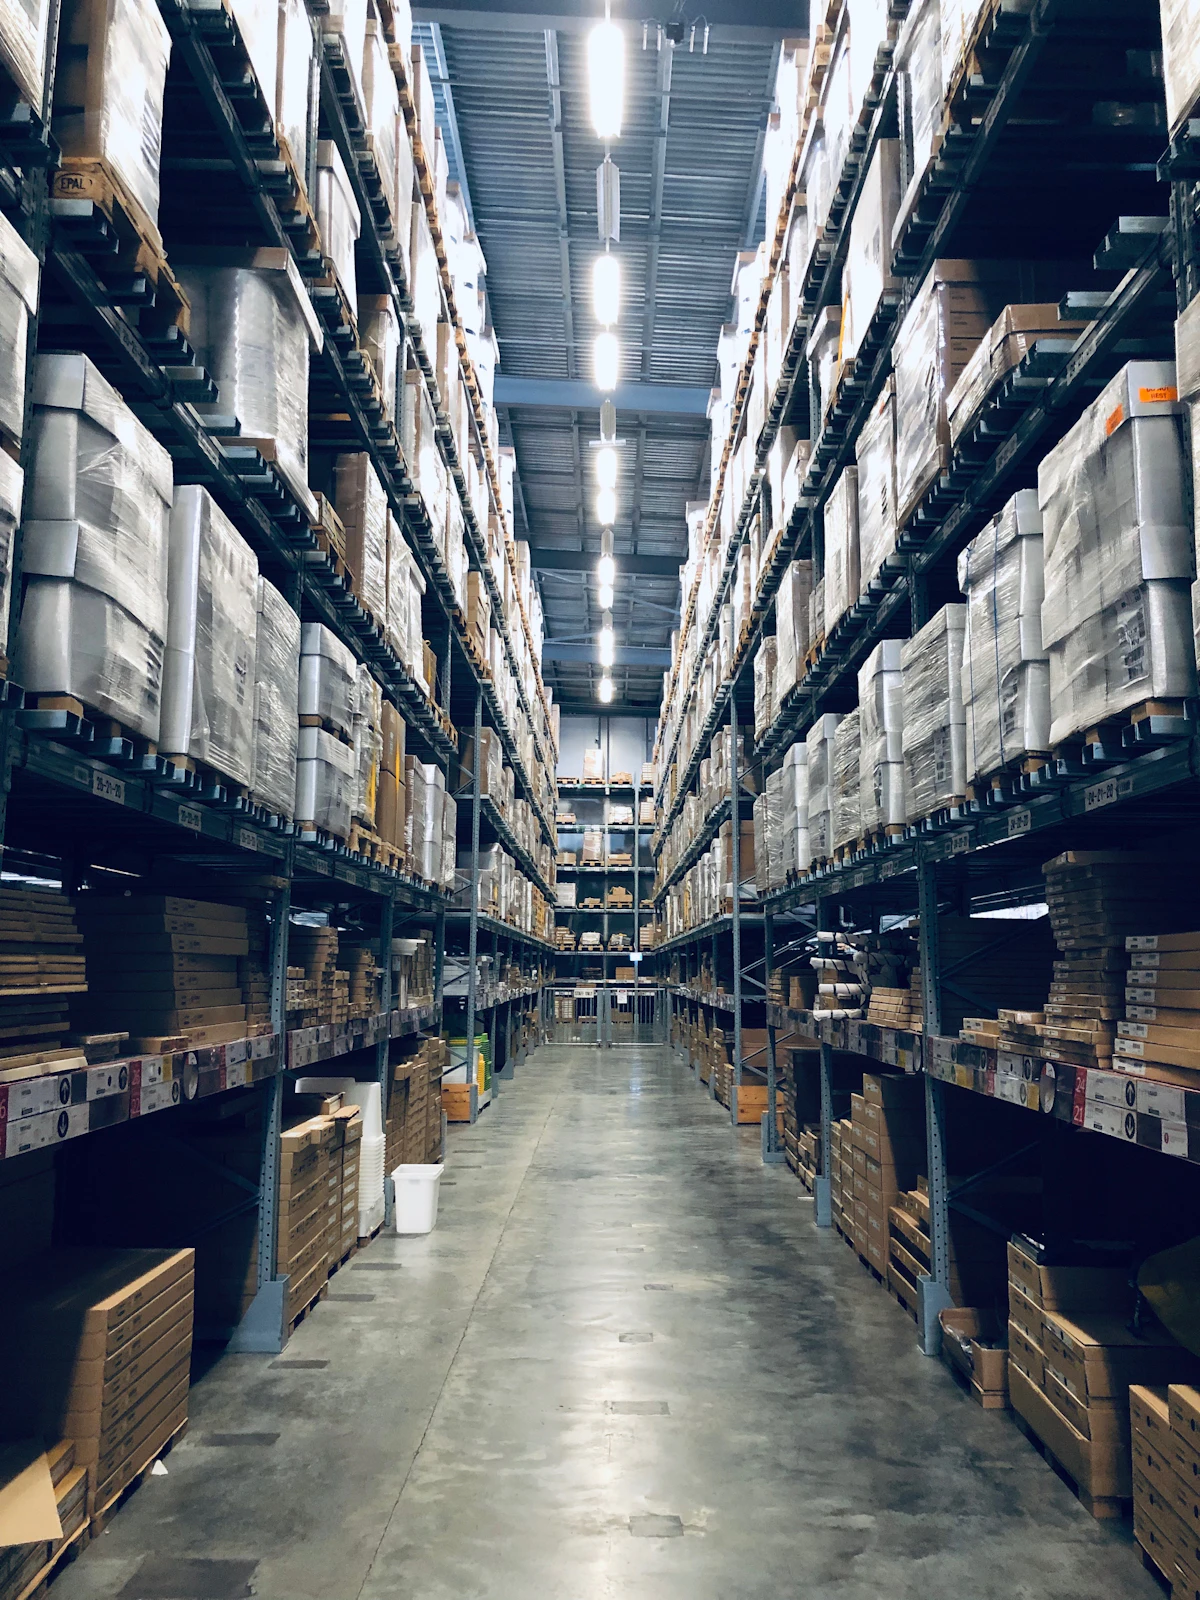
一个典型仓的成本大致分五块:租金(要选骑手密度高的区域,而不是租金便宜的地段)、货架与设备的一次性投入、首批备货(几千个 SKU 压货是硬门槛)、人力(分拣打包,长时段经营要轮班),以及平台侧的佣金与配送费。
再加一项常被低估的:损耗与滞销。快消品保质期敏感,动销差的 SKU 会不断占用资金。
粗略测算的逻辑是:日均单量不越过某个门槛,单均固定成本就摊不下来;而单量又高度依赖平台给的曝光。这就形成一个结构性矛盾:你的盈亏平衡点,握在别人的流量分配手里。
三、平台规则已经换过一轮
早期平台缺供给,谁开仓谁有流量。现在多数区域的问题不是“没仓”,而是“仓太多、同质化严重”。
平台的考核重心普遍从“数量”转向“密度合理性、履约时效、差评率、动销率”。这意味着后来者面对的现实是:好位置已经被占了,剩下的位置要么单价低,要么竞争密。同一套打法,在不同的供给阶段,结果完全不同。
四、还剩下的缝隙
机会不是没有了,而是从“开仓”转移到了“运营”:
- 本地供应链能力:能拿到区域低价货源、临期尾货、本地特色品,才有别人不容易复制的价格带。
- 品类错位:避开被便利店和大型商超充分覆盖的标品,做深夜、应急、细分人群。
- 多平台与私域:单一平台依赖是最大的脆弱点。把用户沉淀到自己的群里,哪怕只有几百人,也是一种议价权。
- 夫妻店模型:自己人守店,人力压到最低,用“少赚但活着”的方式熬周期。
五、我的看法
闪电仓不是骗局,但它被误读了。它更像一门重资产、薄毛利、强运营的苦生意,却被包装成了“轻创业”。
对普通中小创业者来说,判断标准其实很朴素:平台规则变化时,你能不能活下来?你的成本优势是来自效率,还是来自“我比别人更能忍”?如果只有后者,那大概率是在给别人交学费。
真正值得关注的变化是,即时零售正从“送得快”转向“送得准”,谁能更懂一小群人的即时需求,谁就有机会。这在巨头眼里是效率问题,在小创业者眼里,可能就是生存问题。
以上仅为个人观察与交流探讨,不构成创业或投资建议。不同城市、不同平台的实际情况差异很大,请以自己的实地调研和真实测算为准,切勿盲目跟风。


